新能源汽車上中下游產業鏈圖譜及整車制造核心解析
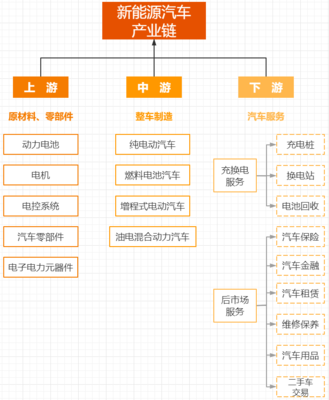
新能源汽車產業是集成了新能源、新材料、互聯網、人工智能等多種變革性技術的戰略性新興產業。其產業鏈長、覆蓋廣,上游涉及礦產與核心零部件,中游涵蓋整車制造,下游則延伸至銷售、服務與后市場。下面將分別繪制上中下游的產業鏈圖譜,并重點剖析中游的整車制造環節。
一、上游:核心原材料與“三電”零部件
上游主要負責提供基礎原材料和關鍵零部件,是整車制造的基礎。可細分為:
- 礦產資源:鋰、鈷、鎳、錳、石墨等,這些是動力電池的關鍵原材料。
- 電池材料:正極材料(如三元鋰、磷酸鐵鋰)、負極材料(石墨)、隔膜、電解液。
- 關鍵零部件:
- 動力電池:寧德時代、比亞迪、國軒高科、億緯鋰能等,是新能源汽車的“心臟”。
- 驅動電機:永磁同步電機、交流異步電機,廠商如比亞迪、特斯拉、匯川技術。
- 電控系統:整車控制器、電機控制器、電池管理系統(BMS),廠商如字節跳動、華為、聯合電子。
- 其他部件:電空調、電制動、電轉向、車載充電機等。
- 傳統零部件:車身結構件、底盤、內外飾、汽車電子等,也逐步向輕量化、智能化方向升級。
產業鏈圖譜特性:上游礦產價格波動(如碳酸鋰價格)直接影響電池成本,進而傳導至整車定價。
二、中游:整車制造與技術集成
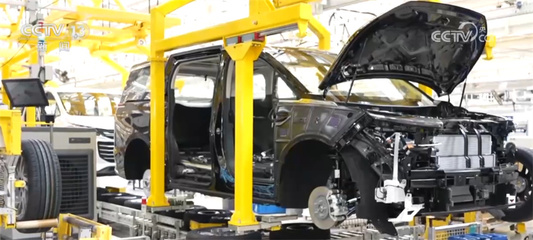
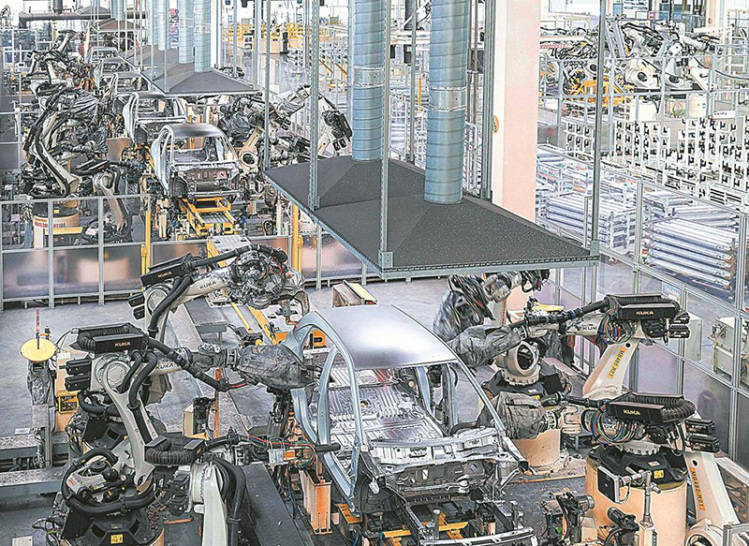
中游是整個產業鏈的核心環節,負責將上游零部件集成、設計、制造為完整的新能源汽車整車。按車型可分為:
- 純電動汽車(BEV)
- 插電式混合動力汽車(PHEV)
- 增程式電動汽車(EREV)
- 燃料電池汽車(FCEV)
主要整車企業包括比亞迪、特斯拉、蔚來、小鵬、理想、吉利、廣汽埃安、長城、長安等。中游的關鍵能力體現在:
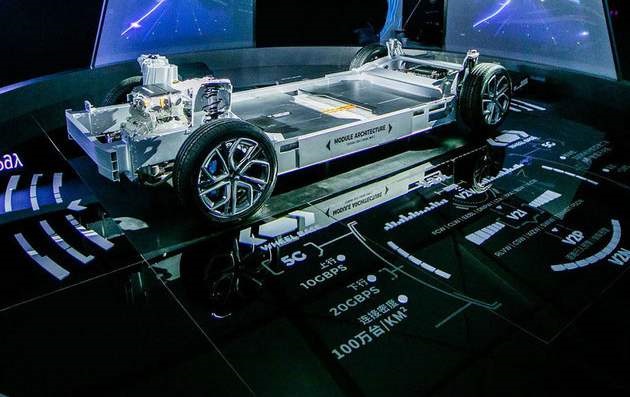
- 平臺化開發:如比亞迪e平臺3.0、特斯拉400V/800V高壓平臺,大幅縮短研發周期、降低成本。
- 三電集成:將電池、電機、電控高效整合,提升續航和能效。
- 智能駕駛與座艙:整車成為智能化載體,軟件定義汽車,OTA升級,例如華為鴻蒙座艙、特斯拉Autopilot、小鵬城市NGP。
- 供應鏈協同:整車企業與電池、芯片等上游供應商深度綁定,保障供應安全(如比亞迪自研刀片電池、特斯拉采購寧德時代電池)。
中游連接礦產與用戶,對上游具有決定性拉動作用,對下游則有引領和示范效應。
三、下游:銷售服務與全生命周期價值鏈
下游包括新能源汽車的流通、使用和后市場服務,逐漸形成閉環生態:
- 銷售渠道:直營店(特斯拉、蔚來)、4S店、線上商城、商超展廳等。
- 充電樁與換電設施:特來電、星星充電、蔚來換電站,是新能源車普及的關鍵補能體系。
- 后市場服務:維修保養、電池回收梯次利用(如格林美)、保險(特斯拉保險、比亞迪保險)、金融租賃。
- 車電分離與電池銀行:換電模式下,電池歸屬運營方,降低用戶購車成本,如蔚來BaaS。
- 軟件訂閱與增值服務:高級輔助駕駛訂閱、車聯網會員、OTA付費升級等,提升利潤空間。
- 出行運營:網約車、分時租賃(如滴滴、T3出行),擴大新能源汽車消納量。
匯總產業鏈簡圖:
鋰/鈷/鎳(礦) → 正極/負極/電解液/隔膜(材料) → 電池/電機/電控(零部件) → 整車制造(BEV/PHEV/FCEV) → 銷售/充電/金融/回收(后市場)
四、整車制造:中游的引擎與變局者
在中游整車領域,競爭格局已由傳統巨頭獨大轉向新勢力和傳統車企兩線對決:
- 垂直整合模式(如比亞迪):自研電池、芯片、電機,供應鏈韌性強,但投入重、風險集中。
- 開放式供應鏈(如特斯拉、蔚小理):全球化采購,專攻智能駕駛與設計,但受上游結算限制。
宏觀上,整車產業成為國家政策驅動、科技與工業突破的抓手,“雙碳”目標下將持續替代燃油車,帶動龐大的產業鏈集群。
結論
對于整個產業而言,有一個經驗規律:上游看資源,中游看集成能力,下游看用戶運營生態。三部分協同分化,將上演持續電驅替代與智能升階,并催促關鍵原料回收、芯片補強等多維鏈條加速發展,成為真正的新一代制造業革命核心圖景。
如若轉載,請注明出處:http://m.nmjzpdf.cn/product/47.html
更新時間:2026-10-22 14:54:45